11月16日,A股AI算力链再度全线下跌。Wind概念与行业指数口径下,光模块(CPO)指数单日下跌8.83%,光通信指数跌7.07%,电路板指数跌6.92%,存储器指数跌6.19%,液冷服务器、AI算力、服务器指数分别跌5.42%、5.26%、4.48%,IDC(算力租赁)指数跌3.84%。八个AI产业链相关主要指数的单日平均跌幅为6.00%。
个股层面跌幅进一步放大。中际旭创跌12.28%,天孚通信跌11.83%,胜宏科技跌11.54%,新易盛跌11.08%;沪电股份、生益科技、深南电路均跌停或接近跌停,分别跌10.00%、9.99%、9.92%;工业富联跌9.68%,兆易创新跌9.27%,源杰科技跌7.48%。
值得注意的是,上周11月9日至13日,这条产业链刚刚出现过一轮分化反弹——沪电股份、新易盛分别上涨12.28%和8.99%,源杰科技、兆易创新、中际旭创也有所反弹,而胜宏科技、工业富联仍在下跌。反弹仅维持一周便遭遇11月16日的全线重挫,市场分歧并未收敛,股价波动反而进一步加剧。
问题也随之而来:这轮自8月中旬以来的持续调整,究竟是部分公司估值过高后的正常回归,还是有些公司的股价已经跌过了头?
股价与基本面,出现了多大程度的背离?
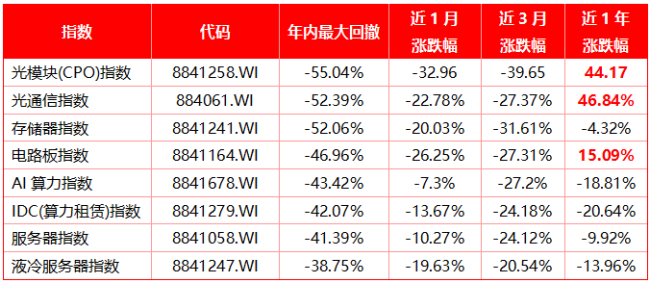
从指数表现看,这轮调整的幅度不小。按Wind概念与行业指数口径统计,2026年初至11月13日,AI产业链主要指数的年内最大回撤普遍在四成以上,光模块、光通信板块回撤幅度突出,服务器、液冷服务器等环节相对抗跌。
图表|AI产业链相关主要指数最大回撤(2026年初至11月13日)
数据来源:Wind
不过,跌幅大并不等于跌错了。指数回撤只能说明市场风险偏好下降、定价趋于悲观,却不能单独证明股价已经低估。判断是否存在“错杀”,首先要厘清下跌由什么触发,是订单、价格和盈利预期发生了变化,还是市场情绪、政策传闻及交易拥挤度在短期内集中释放?
10月以来,市场反复讨论的因素,主要有四类:海外关于中国光模块“65%含美量”的政策传闻;某前沿模型厂商年化收入数据因统计口径不同而引发的争议;三星电子单季净利润受到汇兑损益拖累;以及微软将2026日历年资本开支指引从1750亿美元下调至1700亿美元。其中,前三项并不能直接证明AI产业链订单或需求转弱。微软调整指引的官方解释则指向“部分第三方算力产能交付延迟”,并非需求收缩。
这些因素确实会影响市场预期,却尚不足以直接推导出AI算力需求已经见顶。再看企业已经交出的业绩,股价与基本面之间的背离更加明显。
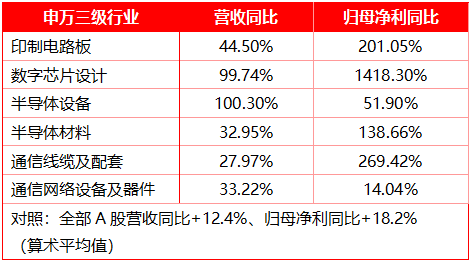
按申万三级行业口径,2026年前三季度,印制电路板、数字芯片设计、半导体设备、半导体材料等行业的营收和归母净利润增速明显高于全部A股整体水平。其中,印制电路板行业归母净利润同比增长201%,数字芯片设计行业增长1418.3%。
图表|AI产业链相关板块2026年三季报营收表现
数据来源:Wind
产业端的四个硬指标
股价和盈利预测反映的是市场定价,交期、价格、产能和资本开支更接近产业链真实供需。至少11月中旬前后的几组产业数据显示,部分AI硬件环节供给仍然偏紧,尚未看到AI基础设施需求快速降温的充分证据。
第一,PCB供应链交期正在拉长。部分PCB供应商的个别产品交期据称已延长至最长30个月,惠普、戴尔等PC厂商为2027年产品所需的板材也面临锁量困难。值得注意的是,PC市场需求并未同步增长,IDC数据显示三季度全球PC出货同比下滑20.1%,惠普、戴尔出货量分别下滑30.9%和25.0%。与此同时,AI服务器对PCB的需求增加,AI服务器PCB层数约为普通产品的3至5倍,对低损耗基材和特种玻纤的要求也更高。由此带来的结构性产能占用,可能挤压传统产品的供给。
第二,上游材料持续涨价。覆铜板涨价已持续四至五个季度,中小板厂累计完成四至五轮提价。建滔10月发出年内第八轮涨价函,再涨15%。上游电子纱G75报价升至25800—26000元/吨,7628布报价升至14.4—14.8元/米,而新增产能预计要到2027年底才能投放。这反映出部分上游材料供给仍偏紧,但涨价能否持续传导至下游利润,仍需观察。
第三,存储产能提前锁定。SK海力士已与14家主要客户签署长期协议,锁定2027年至2028年总产能的50%以上,并表示未来三年DRAM与HBM产能基本已被预订。与此同时,三星和SK海力士第三季度营收及营业利润率均创下历史新高。产能提前锁定说明下游客户仍在为关键存储产品争取供应,也从侧面反映出AI基础设施需求的韧性。
第四,云厂商资本开支仍处高位。按各公司披露口径汇总,北美四大云厂商2026年第三季度合计资本开支约2087亿美元,同比增长84.2%、环比增长21.9%;全年资本开支指引约7300亿美元。其中,亚马逊维持约2200亿美元的全年指引,谷歌维持1950亿至2050亿美元的指引。
把这四组信息放在一起看,PCB交期、部分材料价格、存储产能锁定和云厂商资本开支,都暂时没有呈现出需求快速降温的共同信号。这与AI产业链部分公司的股价大幅回撤形成反差,也使“行业需求已经见顶”这一解释需要更多证据。
不过,北美四大云厂商2026年第三季度经营现金流已无法覆盖资本支出,缺口约264亿美元,现金流压力及融资成本变化,可能约束后续投资节奏。这是市场下调部分AI资产估值时不能忽略的风险。
个股交叉验证:哪些公司更接近“错杀”?
行业层面的背离还不足以判断单只股票是否被错杀。进入个股层面,考察股价调整幅度、盈利预期、估值位置和已实现业绩具体指标,来识别深度回撤样本。
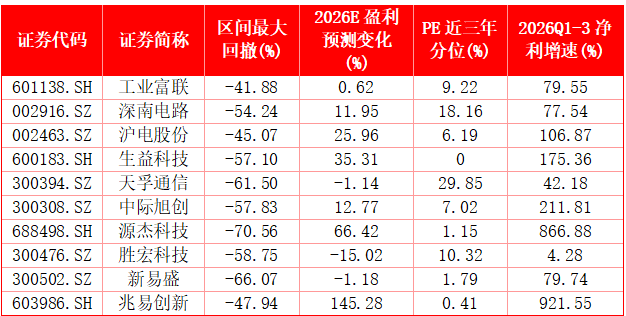
图表|四项条件交叉表:谁是真正的错杀
注:本表区间回撤指2026年8月13日至11月13日近三个月;2026年一致预期净利润在8月13日与11月13日两个时点的变化;PE三年分位。数据来源:Wind
(从Wind的光模块、光通信、存储器、电路板、AI算力、服务器等概念与行业指数成分中,按“市值居前、三季报已披露、近三个月有完整行情与一致预期序列”三项条件剔除后,选取部分代表性公司入样观察。按产业链环节挑选的观察名单,仅用于产业趋势分析。
设定四项可量化条件,任一项不满足即不计入:①近三个月自区间最高价回撤≥50%;②2026年一致预期净利润近三个月未被下调;③PE(TTM)处近三年10%分位以内;④2026年三季报归母净利润增速≥70%)
按照上述标准,样本可以分为三个层次:四项指标全部满足的核心样本;仅有一项指标处于临界状态、值得进一步观察的边界样本;以及回撤较大、但估值或盈利条件尚不支持“错杀”判断的其他样本。
四项指标全中的样本公司,包括中际旭创、生益科技、源杰科技等。新易盛区间最大回撤居前(-66.07%),但2026年一致预期微降1.18%,变化幅度较小,属于边界样本。
先看中际旭创,其股价统计区间最大回撤57.83%。同期2026年一致预期净利润由上调了12.8%,2027年预期719.6亿元,对应2026年增速107.4%。三季报营收同比增长178.1%、归母净利润增长211.8%、毛利率46.4%。截至11月13日,PE(TTM)21.2倍,按总市值5515.0亿元与2027年预期净利润测算,2027年预期PE为7.7倍。盈利预测上调、股价下跌,构成了较为明显的定价背离。
生益科技的股价区间最大回撤57.1%,其中10月13日以来下跌51.9%。与股价走势相反,2026年一致预期净利润三个月内上调35.3%,2027年预期124.3亿元,对应2027年预期PE 13.3倍。生益科技同时处于股价回撤幅度和盈利预测上调幅度前列,是其值得重点观察的主要原因。
源杰科技回撤70.56%,其2026年一致预期净利润近三个月由8.25亿元上调至13.74亿元,幅度66.4%;三季报归母净利润增长866.9%、毛利率81.7%。分位极低而估值仍贵,9月21日市值2289亿元对应前瞻PE约277倍,至11月13日市值838亿元对应约61倍,股价跌六成而估值压缩近八成,当前75.6倍处近三年1.15%分位,是估值从高位回落的结果。
再看回撤幅度较大的其他几家公司。天孚通信回撤61.5%,但PE(TTM)处于近三年29.9%的分位,估值压缩程度相对有限;胜宏科技回撤58.75%,前三季度归母净利润仅增长4.3%,且2026年一致预期净利润下调15%。因此,单看跌幅,这两家公司都很显眼,但现有指标尚不足以将它们归入已经确认的错杀样本。
反过来看,兆易创新和工业富联的股价回撤分别为47.94%和41.88%,没有达到设定的50%门槛;不过,两家公司盈利增速和估值分位数据仍显示出一定的基本面支撑,可以列入后续观察。
此外,股价调整过程中,资金结构和市场交易情绪也会影响不同公司的反弹节奏。部分标的短期股价波动较快,除了基本面因素,也与前期调整后的交易结构变化有关。
结论:把两条线分开看
是否过度抛售?从行业层面看,AI产业链这一轮调整确实出现了值得重视的背离。部分硬件行业前三季度利润保持较快增长,多家公司盈利预测上调,PCB交期和部分材料价格仍然偏紧,云厂商资本开支也维持高位。与之相对,相关指数和不少个股经历了较大回撤。这说明,部分公司的估值压缩可能已经超过了现有经营业绩所能解释的程度。
谁被错杀?落实到公司层面,真正值得关注的,并不一定是跌幅最大的公司,而是股价调整幅度与盈利变化之间背离最明显的公司。当股价大幅回撤、盈利预测没有同步下调、估值回到相对低位,同时实际业绩仍保持增长时,才更有理由进一步审视市场是否定价过度。反过来,如果股价下跌伴随着盈利预测下修,或者估值仍处于较高位置,那么单纯的深度回撤并不足以构成错杀依据。
需要注意的是,跌幅只是发现错杀线索的起点,不是结论。真正决定股价能否修复的,是未来几个季度订单能否持续、产能能否按期交付、价格上涨能否转化为利润,以及云厂商资本开支能否保持。海外政策落地变化、2027年AI资本开支节奏和北美云厂商自由现金流等外部因素,也都可能改变市场对行业的定价。
声明:本文行情、估值、一致预期与财务数据均取自Wind,统计截止日为2026年11月13日收盘。本文基于公开数据与量化分析,不构成任何投资建议。文中所涉前瞻性估值均为基于第三方一致预期的估算值,可能与实际情况存在差异。市场有风险,投资需谨慎。